なぜ頑張るほど赤字になるのか?真因は「現場の数字」と「利益」を繋ぐ“経営数式”の欠如にあった
前回のコラムでは、私が出向した鉄鋼加工販売の子会社で起きた、凄惨な経営悪化と現場の混乱についてお話ししました。
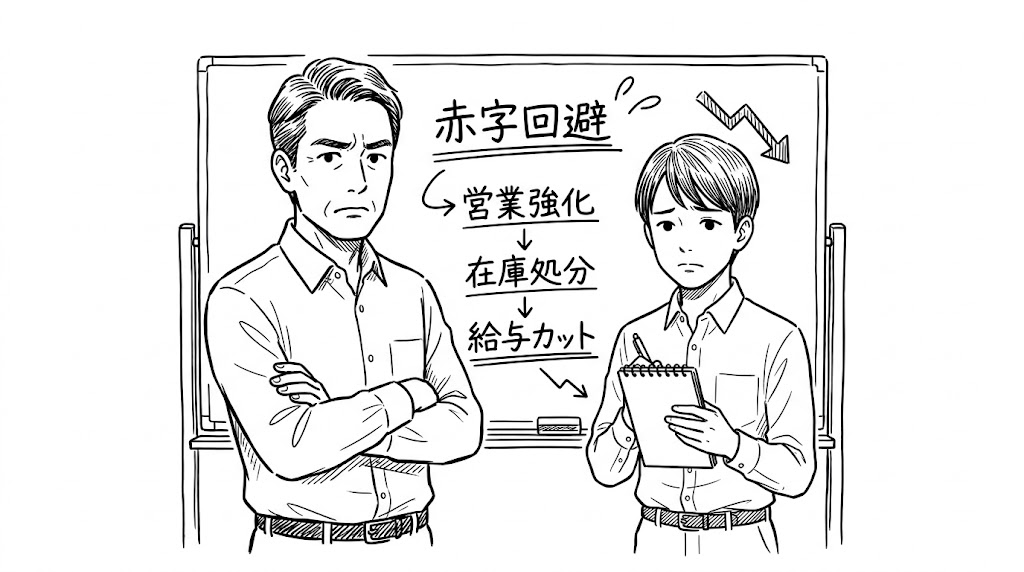
増員、5S活動、在庫の叩き売り、給与カット——あらゆる手立てを講じても状況が好転しなかった当時、私はなぜこれほどまでに打つ手がすべて裏目に出てしまうのか、その根本原因を深く考え続けていました。
その後、子会社の状況を報告するために親会社へ足を運んだ際、私はひとつの衝撃的な事実に直面しました。親会社の役員や管理部門に対して、子会社が直面している「本当の危機」がほとんど伝わっていなかったのです。
「定型レポート」が覆い隠す、泥沼の現場実態
親会社に伝わっていなかった理由は明確でした。子会社から毎月提出されていた報告書が、貸借対照表(B/S)や損益計算書(P/L)といった過度に要約された「定型の財務レポート」と、抽象的な定性コメントのみで構成されていたからです。
しかし、現場で起きていた事態は、B/SやP/Lの数字を眺めているだけでは絶対に解き明かせない、複雑な悪循環(負の連鎖)でした。
- 特定大口顧客の失速(売上20%の蒸発) 子会社の売上の約40%を占めていた大口顧客3社からの受注が、景気悪化により例年の半分程度にまで激減しました。これだけで会社全体の売上の約20%が消失することになります。
- 営業増員による「不効率な案件」の増加 この売上減少を取り戻そうと急遽営業マンを採用し、新規・既存の他顧客へ営業をかけさせました。結果として受注「数量」はある程度確保できたものの、単価が低いうえに手間の増える「特殊加工品」ばかりが集まってしまいました。
- 生産ラインの破綻と「隠れ不良在庫」の膨張 手間の増える加工品が一気にラインへ流れ込んだことで製造現場は大混乱し、大幅な遅延が発生。納期を守るために残業やシフト変更を乱発し、外注の加工業者まで使う事態となりました。さらに、急な工程変更の繰り返しによって端材や再利用できない半製品(不良在庫)が大量に発生しました。しかし、これらは帳簿上「在庫(資産)」として計上されるため、P/Lしか見ない親会社からは「資産があるのになぜ苦しいのか」と映り、事態の深刻さが理解されませんでした。
- 資金繰りのための「叩き売り」によるP/Lの更なる悪化 限界を迎えた運転資金を確保するため、現場はヤードの在庫を処分せざるを得なくなりました。売り急いだ結果、足元を見られて仕入れ値以下の安値で叩き売ることになり、一時の現金は確保できたものの、P/L上の利益はさらに大きく毀損しました。
経営状態というのは、決してB/SやP/Lといった結果の数字単体で理解できるものではありません。営業の稼働、生産の負荷、在庫の質、資金繰り、そしてマクロの景気変動——現場で起きているあらゆる要素が複雑に絡み合って形成されているのです。
経営を暗闇から救い出す「経営数式」という考え方
この複雑に絡み合った因果関係を整理できていなかったことこそが、経営陣も親会社も噛み合った議論ができず、不毛な精神論に終始していた最大の理由でした。
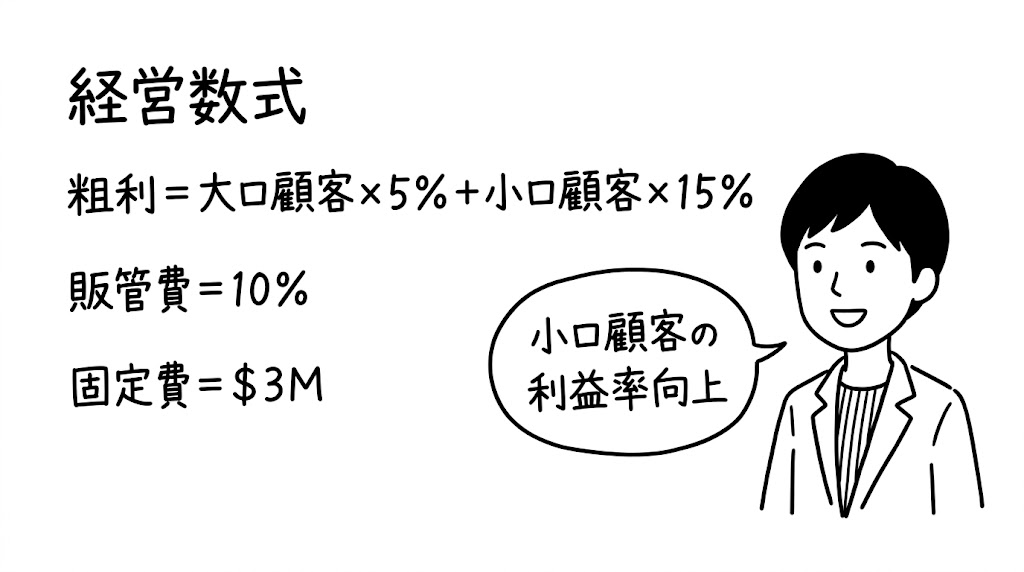
私は、この現場のあらゆる活動と最終成果を繋ぐ因果関係の体系を「経営数式」と呼んでいます。
経営とは、現場に存在する無数の「変数」が相互に影響し合って一つの数式を構成し、その計算結果として「最終的な利益」が導き出されるプロセスそのものです。この数式構造さえ明確になっていれば、経営者は「どのレバーを動かせば、どれだけ利益が残るのか」を論理的に把握でき、確信を持って舵取りができるようになります。
もちろん、現実のビジネスにおいては「この顧客の売上をどれだけ伸ばせるか」を正確に予測することは容易ではありません。顧客満足度の向上、営業の訪問回数の増加といった試行錯誤的な泥臭い活動が必要であり、それが直接どこまで売上に結びつくかは不確定要素を伴います。
しかし、「経営数式」によって裏付けされた具体的な数値目標が存在すれば、組織のアクションは劇的に変わります。
単に「とにかく受注を取ってこい」と現場を煽るのではなく、
- 「利益率が○%以上の案件を、○円分受注してくる」
- 「原材料費を○%削ることができれば、売上高は現状維持で利益が出る」
- 「生産ラインの外注費を月○万円カットできれば、現在の売上規模でも黒字化できる」
といったように、利益に直結する「効き目の高い打ち手」をピンポイントで指示できるようになるのです。
もし当時、私たちの中にこの「経営数式」という共通言語が存在していれば、不毛な手探りの議論を止め、利益改善に向けた最速の最短ルートを歩めていたはずでした。
次回は、この経営数式を組み立てる上で基盤となる、現場と経営を繋ぐ「重要な経営指標」について詳しく解説していきます。