赤字会社への出向と経営改善への道(第3回)|利益を分解する「経営数式」の作成と顧客別データの可視化

赤字会社への出向と経営改善への道(第3回)|利益を分解する「経営数式」の作成と顧客別データの可視化

「利益」を要素分解せよ!原材料高騰にも即座に最適解を弾き出す「経営数式」とデータ整理

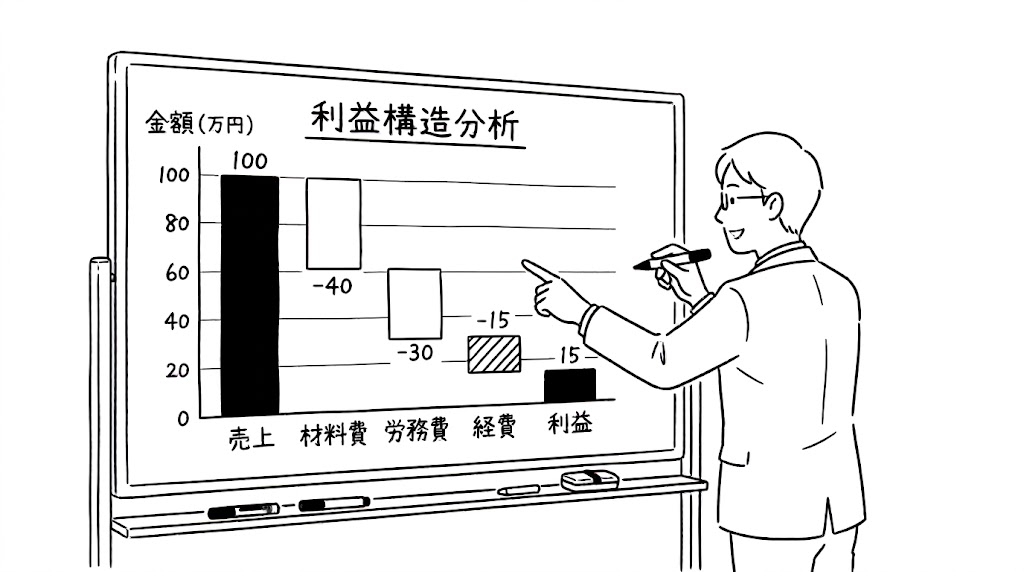
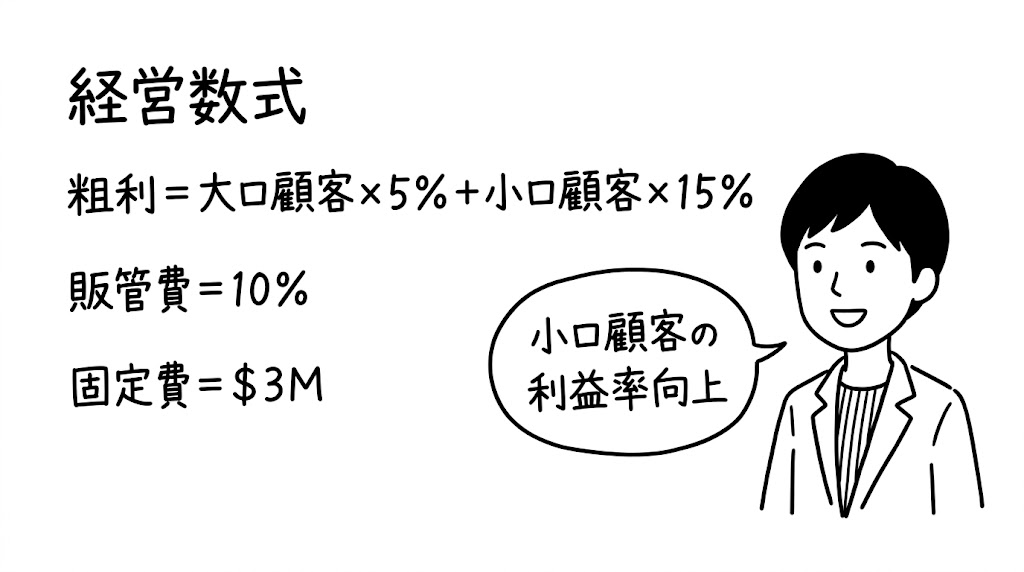
前回のコラムでは、現場の複雑な活動と最終的な利益を繋ぐ「経営数式」の重要性についてお伝えしました。経営を数式として捉えることができれば、個々の業務活動が利益にどう影響しているのかがクリアになり、「何をどう変化させれば、利益がいくら改善するのか」が数値で把握できるようになります。

世間ではこれを「管理会計」と呼びますが、現場の打ち手と利益を数式で結びつけるという意味では、「経営数式」と表現したほうが本質をイメージしやすいでしょう。

この経営数式を組み立てる上で、最も根幹となるのは「売上高」と「売上原価」です。そして、現実の経営判断に耐えうるレベルにするための第一歩が、「顧客別・製品別の売上高・売上原価・粗利」を正しく把握することにあります。

「顧客ごとの売上と原価くらい、すぐに計算できるのでは?」と思われるかもしれません。しかし、製造業においてこの計算を精密に行うことは、想像以上に困難を極めます。

赤字会社への出向と経営改善への道(第2回)|経営を暗闇にする「経営数式(因果関係)」の欠如
経営管理・管理会計

赤字会社への出向と経営改善への道(第2回)|経営を暗闇にする「経営数式(因果関係)」の欠如

なぜ頑張るほど赤字になるのか?真因は「現場の数字」と「利益」を繋ぐ“経営数式”の欠如にあった 前回のコラムでは、私が出向した鉄鋼加工販売の子会社で起きた、凄惨な経営悪化と現場の混乱についてお話ししました。 増員、5S活動、在庫の叩き売り、給与カット——あらゆる手立てを講じても状況が好転しなかった当時、私はなぜこれほどまでに打つ手がすべて裏目に出てしまうのか、その根本原因を深く考え続けていました。 …

なぜ製造業では「正しい原価」が算出できないのか?

例えば、10社の顧客に対して5種類の製品を製造・販売している会社を考えてみましょう。

顧客別の売上高や、製品別の売上高を集計すること自体はそれほど難しくありません。問題は「売上原価」の集計です。製品ごとの原価を出すには、材料費・労務費・製造経費の3つを正確に紐付ける必要がありますが、ここには製造業特有の大きな壁が存在します。

材料費の複雑さ

組み立て型の製造業であれば、使用した部品の原価を集計していきますが、月によって仕入れ値が変動するため「どのロットの部品が使われたか」を追跡(トレース)しなければなりません。さらに、当社のような金属加工・鉄鋼系の製造業の場合、1枚の鋼板や材料から複数の製品を切り出すため、「どれくらいの割合(歩留まり)をその製品に使ったか」「加工時にどれほどの端材や不良(ロス)が生じたか」まで考慮する必要があります。これを手作業やExcelで追跡するのはほぼ不可能であり、生産管理システムのデータを抽出・加工しなければ算出できません。

労務費の安易な配賦による罠

労務費の計算において、手間を省くために「売上高に比例して人件費を配賦する」という簡便法をとっている企業は少なくありません。しかし、これを行うと経営判断を誤ります。実際には「売上は低いが、手間と時間が異様にかかる特殊加工品」が存在します。こうした製品の正しい労務費を算出せずに大量受注・販売してしまうと、製造ラインの負担が激増する一方で、会社全体の利益率は一気に押し下げられてしまいます。

製造経費の配賦ルール

工場内の機械ごとの減価償却費、メンテナンス費、電気代や消耗品費をどの製品にどれだけ配賦するかも極めて複雑です。製品ごとの正確な「機械稼働時間」や「設備占有率」が捕捉できていなければ、正しい製品原価は弾き出せません。

考えれば考えるほど、製造業の原価計算は複雑を極めるのです。

「本当の粗利」が見えたとき、現場への指示は具体化する

しかし、こうした細かなデータ整理を重ね、顧客別・製品別の「本当の粗利」が可視化されると、会社の景色は一変します。

目標とする最終利益に対して、

  • 「どの顧客に、どの製品を、どれだけ売るべきか」
  • 「どの製品の価格交渉(値上げ)を優先して行うべきか」
  • 「製造ラインの材料費や労務費を何%抑えれば利益が出るのか」

といった具体的な数値目標が鮮明に浮かび上がってくるからです。

この数値目標(経営数式)さえあれば、経営陣は現場に対して抽象的な指示を出す必要がなくなります。

「とにかく売ってこい」「片っ端から値上げ交渉をしてこい」「不良品率を下げろ」といった根拠のない指示では、現場は困惑し、動きようがありません。

ですが、経営数式を共通言語として提示できれば、指示は一変します。

  • 営業部門へ: 「粗利益率○%以上のこの製品を、○個受注してほしい。そのための営業活動費や人員はこれだけ追加してよい」
  • 製造部門へ: 「このラインの外注費を月○万円削減できれば、現在の受注量のままでも目標利益を達成できる」

このように、具体的な数値と論理を提示することで、初めて現場は納得し、自発的に動くことができるようになるのです。これこそが、私が足掻き続けた現場の混乱の中でたどり着いた、唯一の解決策でした。

次回は最終回として、この「経営数式」をシステムと連携させ、リアルタイムに計測して経営者の手元にわかりやすく提示する「経営ダッシュボード」の手法について解説します。