売上2倍、見込み客3倍でも赤字?経営者を惑わすSFAの罠
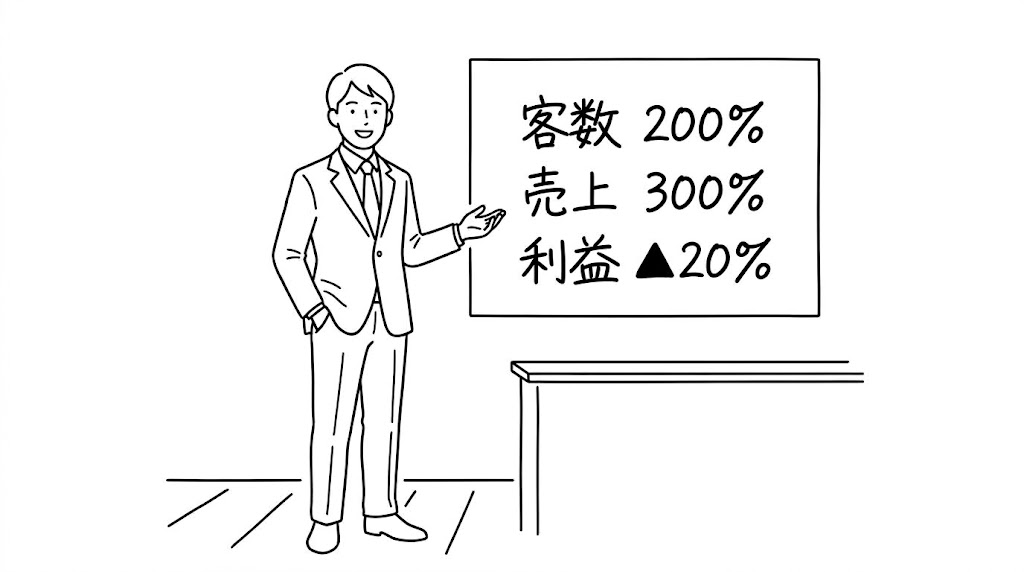
「見てください。SFAを導入したおかげで、ここ数年で見込み客数は3倍、売上は2倍になりました!」
ある中堅企業の経営者様を訪ねた際、胸を張ってダッシュボードを見せていただいたことがあります。営業活動が可視化され、数字が着実に右肩上がりを描いている様子は、一見するとIT化と営業改革の大成功例のように思えました。しかし、決算書に目を移すと異変に気づきます。売上は倍増しているにもかかわらず、最終的な営業利益は前年を下回り、現場の疲弊感だけが増していたのです。
実は、このような「SFAの成功体験に隠れた業績不振」は中小企業において珍しくありません。営業活動を数値化し、案件数や売上高を伸ばすこと自体は素晴らしい成果です。しかし、どれほどSFAを活用して見込み客や売上を厳格に管理できていたとしても、それらの「数」を追うこと自体は企業の本当の目的ではありません。指標の取り方を一歩間違えると、売上が伸びるほど首が絞まるという本末転倒な状況に陥ってしまうのです。
営業の本質は「売上」ではなく「利益の最大化」である
営業組織、そして企業の真の目的は「成約数や売上の拡大」ではなく「利益の最大化」です。当たり前のことのように思えますが、現場ではこの本質が見失われがちです。
成約数や見込み客数が倍増したとしても、それに伴って営業の手間や活動コストが増大し、最終的な利益が減ってしまっては意味がありません。単なる案件数や売上高の管理から脱却し、コストを加味した「利益率・利益額」を管理・評価する体制へとシフトする必要があります。いかに利益率の高い商品を、無駄なコストをかけずに効率よく売るか。営業管理の軸足を「数」から「粗利・営業利益」へと移さなければなりません。
そのためには、営業管理に「管理会計」の視点を持ち込むことが不可欠です。まず取り組むべきは、営業活動におけるコストの可視化と標準化です。見込み客を1件獲得するのにかかった費用(CPA)に加え、営業担当者が1回訪問・商談する際にかかる人件費や交通費などを「営業活動の標準原価」として設定します。これにより、「その商談にいくらのコストが費やされているか」が客観的に把握できるようになります。
案件の初期段階で「LTVベースの想定利益」を計算する
営業コストの標準化ができたら、商談の早い段階で「この案件から最終的にいくらの利益が出るのか」を精度高く見積もる仕組みを構築します。
このとき重要なのが、単発の売上・利益だけで判断しないことです。継続的な利用が見込めるか、他製品への横展開が期待できるか、他社への紹介につながるかといった「顧客生涯価値(LTV)」までを加味して、案件の真の利益インパクトを評価します。
利益の見立てができれば、案件の期待値に応じたリソース配分の最適化が可能になります。たとえば、小規模で利益率が低い案件に対しては、対面訪問を制限してオンライン商談に限定する、面談回数に上限を設ける、あるいは手ごたえがなければ早期に撤退するといったルールを設けて営業コストを徹底的に抑えます。
一方で、大口で高利益・高LTVが見込める有望案件には、訪問回数を増やし、手厚いサポート体制を組み、時には初年度値引きを提案してでも確実に獲得しにいくといったメリハリが効いた戦略をとることができます。事前に計算してどうしても採算が合わないと分かった案件については、「そもそも営業しない」という撤退の判断を下すことも、利益率向上においては極めて重要な選択です。
SFAと管理会計を直結させ、勝てる営業組織へ
従来のSFAは「案件をどれだけ積み上げ、売上をいくら作れるか」という活動量の可視化に使われがちでした。しかし、これからの時代に求められるのは、管理会計とSFAを直結させた「利益率を最大化するKPI設計」です。
SFA上で「見込み売上×見込み利益(LTV)」に応じた案件ランクの自動分類を行い、各ランクに応じた営業アプローチの強度や投入可能なコストの上限をルール化します。これにより、現場の営業担当者は感覚ではなく、明確な収益ロジックに基づいて動くことができるようになります。
繰り返しになりますが、成約数や売上高が増えても赤字になってしまっては意味がありません。単なる「数の管理」を脱し、コストと利益率を見定める管理会計の思想をSFAに組み込むこと。これこそが、限られたリソースで利益を最大化し、強い経営基盤を築くための唯一の道筋なのです。